MPF 幾時可以拎?65 歲、積金易、永久離港與分期提取
幾時可以拎強積金,看積金易程序、65 歲提取、永久離港和分期。提早退休條件的歲數與聲明,請用退休年齡一文核對。
香港理財、稅務、強積金、置業、FIRE 與退休規劃實用文章。所有內容僅供參考,旨在幫助你更善用網站內的計算機做出更明智決定。
幾時可以拎強積金,看積金易程序、65 歲提取、永久離港和分期。提早退休條件的歲數與聲明,請用退休年齡一文核對。
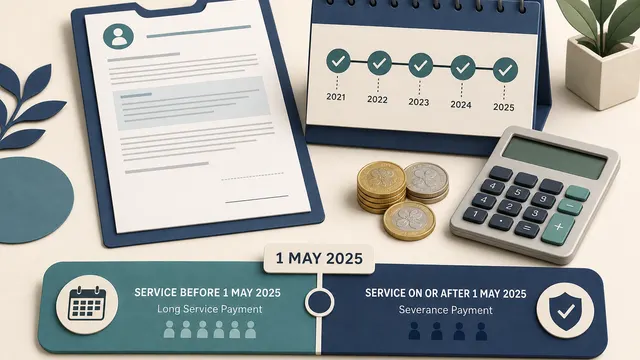
長期服務金不是做滿五年便自動有。逐項分清辭職、解僱、不獲續約、退休與健康理由,並了解 2025 年取消 MPF 對沖後的過渡計法。
綠置居申請資格應先用計算機預檢。本文接著比較樓價上限、按揭年期、成交費用和入住後儲備,避免把所有現金當成首期。
香港提早退休條件要同時符合:年滿 60 歲、已停止所有受僱及自僱,並作法定聲明。2026 年私人公司仍沒有劃一法定退休年齡。
按社署 2026 年限額,分清長者生活津貼的入息、資產、保險現金價值、銀色及政府債券、MPF、年金與夫婦申報。
轉按唔可以只看新利率和現金回贈。用剩餘本金、罰息、律師費、估價差額、回本期及總利息,判斷新按揭是否真正划算。
按揭部份還款要注意罰息、通知期和應急現金。罰息期過後不一定免罰息;縮年期通常較慳息,減月供則買現金流。
結餘轉戶的月供可以較低,但不等於總成本較低。用 APR、年期、手續費與提早清還條款,判斷轉唔轉得過。
租樓買樓不只比較月供與租金。首期機會成本、印花稅、持有開支、轉手期和流動性,才是完整答案。
強積金只是退休資產的一部分。用退休開支、通脹、供款缺口、TVC 和提取時間表,逐步建立自己的退休預算。
報稅懶人包不是見到扣除上限就填滿。先按課稅年度整理免稅額、扣稅方法和證明文件,才計得準。
信用卡 min pay 的意思和一個月數字,請用計算機。本文補金管局例子、免息期、APR 和結餘轉戶總成本。
報稅最易搞亂免稅額、扣除同稅務寬減。用香港打工仔常見情況,逐項拆解父母、子女、TVC、供樓利息及租金扣稅。
自僱人士強積金供款上限是每月 HK$1,500。現行最低有關入息是 HK$7,100,不是 HK$7,500。一次講清 5% 供款、花紅和 TVC。
壓力測試停咗,是否代表供樓容易咗?拆解七成按揭、50% DSR、H 按 P 按,以及銀行批核時真正會看甚麼。
香港生活費高,FIRE 唔可以只靠一條 4% 公式。由真實支出、供樓、醫療、MPF 到提取率,逐步算出自己的財務自由數字。